

韬略臻策业务始于2008年。
韬略臻策始终坚持“价值创造,专业实用”项目实施理念。
基于十几年的管理实践及及几十项原创管理模型工具 ,
以“专项研究”+“国企改革”+“管理创新”陪伴客户持续成长。


摘要 :《"十五五"碳达峰行动方案》开局之年,全国碳市场从发电、钢铁、水泥、铝冶炼4行业扩至6行业(新增石化、化工),覆盖全国约80%二氧化碳排放;碳价从2021年开市48元/吨升至2026年7月90-100元区间,五年近翻倍;配额预分配比例从70%下调至50%、清缴完成率99.99%、结转政策不再延续。本文从扩围影响、碳价机制、碳账本结构、配额收紧、应对路径五个维度展开测算分析,供电力能源央企战略与投资决策参考。
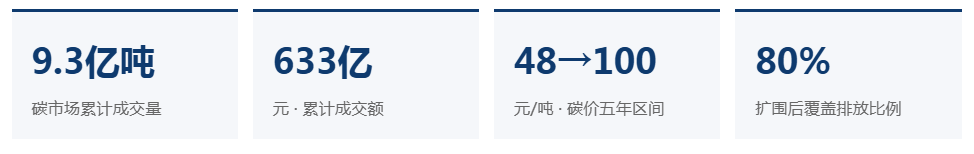
全国碳市场2021年7月启动时仅覆盖发电一个行业。2024年1月、2025年,钢铁、水泥、铝冶炼相继纳入,3500余家重点排放单位进入市场,覆盖比例升到60%以上。8月13日国新办发布会后,方向是纳入石化、化工——石化是中国最大的工业排放源之一,化工紧随其后。两行业进入后,全国碳市场覆盖比例将从60%直接跳到约80%。
80%不是简单的数字叠加,对发电集团意味着两个直接变化。一是发电集团仍然在覆盖范围内,履约压力继续存在;二是与发电集团打交道的石化化工客户,开始承担碳成本,采购绿电和绿证的意愿会显著上升。
换句话说,碳市场扩围同时是发电集团自身的"成本约束"和外部的"需求扩张"。这是理解本次扩围对发电集团影响的第一层:它不只是增加了一个履约科目,而是改变了发电集团与下游客户之间的绿电需求结构。
对发电集团决策层的含义:扩围之后,绿电与绿证的需求判断需要从"自用成本"切换为"客户价值"。石化化工客户进入碳市场后,其碳成本会通过绿电采购传导为发电集团的收入增量;营销条线的客户分级标准,宜加入"碳成本敏感度"这一维度,用于识别高价值绿电客户。
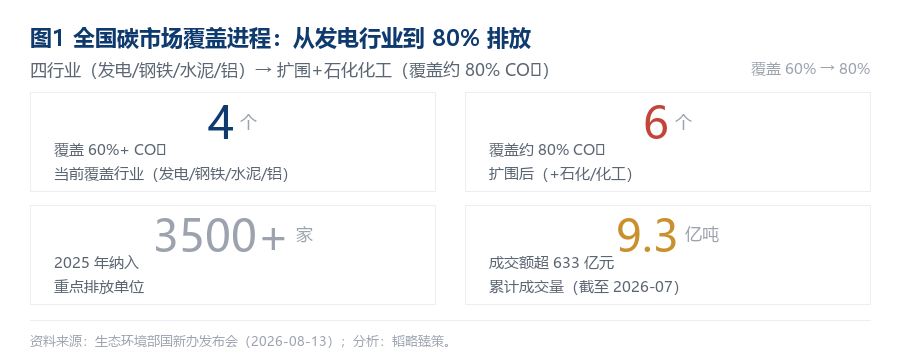
图1 全国碳市场覆盖进程:从发电行业到80%排放(资料来源:生态环境部国新办发布会 2026-08-13)
碳价从48元涨到近百元,五年翻倍。这背后是三个机制同时起作用。
2026年7月《"十五五"碳达峰行动方案》要求,覆盖行业单位产品碳排放降低3%。同期发布的2025、2026年度配额方案把预分配比例从70%下调至50%。配额供给在边际上变紧——企业年底需要多承担20个百分点的配额采购。
2024年度配额清缴完成率约99.99%,近3500家重点排放单位都按时履约。结转政策不再延续,市场从买方市场重新转向卖方市场。这意味着配额不再是"可以囤"的资产,而是"必须算清"的成本。
石化、化工进入后,碳市场覆盖排放量将再增加一个量级,对配额需求形成新的支撑,碳价中枢有望进一步抬升。
三个机制叠加,让碳价从政策信号进入成本硬约束的阶段。发电集团每多排一吨二氧化碳,已经不是象征性的代价,是接近一百元的实际成本。
三个机制的共振方向是一致的:碳价中枢上行在"十五五"期间是基准情景,而非乐观情景。对决策层而言,煤电资产价值评估应将碳价纳入年度经营测算的变动成本项,而不是仅作为敏感性参数处理。
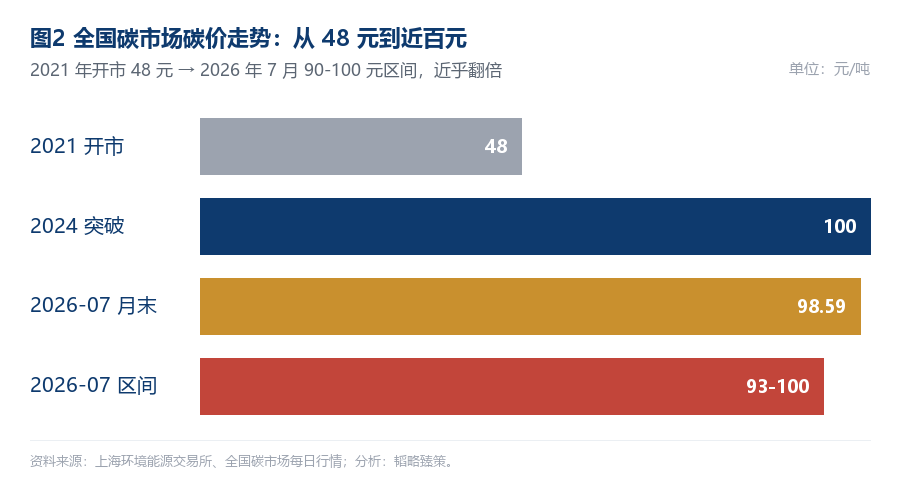
图2 全国碳市场碳价走势:从48元到近百元(资料来源:上海环境能源交易所)
判断:碳价五年翻倍的背后是配额收紧、履约刚化、扩容预期三个机制共振。对发电集团,碳已经从"合规成本"变成"经营性成本"——进入经营调度的优先级。
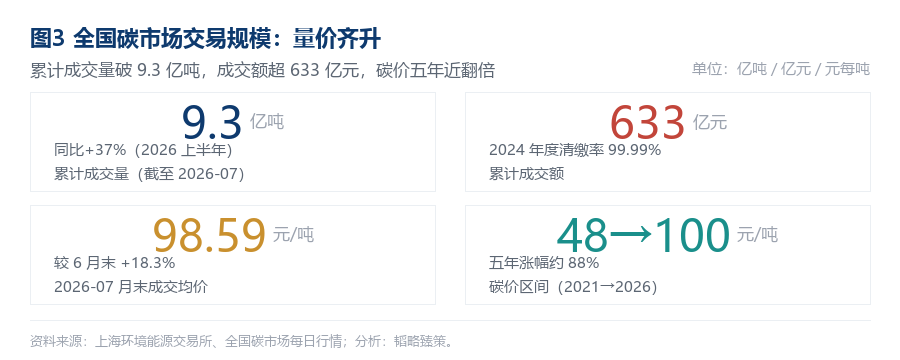
图3 全国碳市场交易规模:量价齐升(资料来源:上海环境能源交易所)
碳市场扩围后,发电集团需要把"碳"作为独立科目经营。这个科目有两面。
煤电机组的排放强度高,发电集团首先要管理的是配额缺口。三条政策在挤压履约空间:基准值逐年下调,意味着即便机组不变,配额也会逐年减少;预分配比例从70%降至50%,意味着年底履约时需要采购更多;调峰修正门槛收窄至负荷率50%以下,意味着只有深度调峰才能拿到额外配额补偿。
富余配额可以出售,CCER可以开发,绿电消费可以转换为碳价值。新能源装机规模大的发电集团,能把碳成本转化为碳资产;绿电交易活跃的集团,能把减排量变成现金流。
同一个碳价信号,对不同的发电集团是相反的两件事。煤电比重高、机组效率低、绿电比例小的集团,进入"成本侧";煤电比重低、新能源规模大、绿电消费比例高的集团,进入"资产侧"。两条路径的差异,是"十五五"电力集团分化的新坐标。
成本侧与资产侧的判定,取决于三个结构变量:煤电装机占比、新能源装机规模、绿电交易活跃度。决策层可据此做一次内部盘点,将下属单位划分为"成本侧单位"与"资产侧单位",分别下达配额管理与碳资产开发的差异化指标——这是碳账本进入经营调度的第一步组织动作。
配额方案在边际收紧上走得很稳,节奏可以拆成四个维度:
| 政策项 | 此前 | 2025/2026年度 | 对发电集团含义 |
|---|---|---|---|
| 配额预分配比例 | 70% | 下调至50% | 年底需多采购20个百分点 |
| 发电基准值 | 逐年小幅下调 | 常规机组再降0.1%,非常规约1% | 配额逐年减少 |
| 调峰修正门槛 | 负荷率<65% | 收窄至<50% | 仅深度调峰可获补偿 |
| 结转政策 | 可结转 | 不再延续 | 市场转向卖方 |
这套调整的方向,是把清洁低碳机组的政策优势进一步拉大。新能源装机配储、深度调峰改造、燃机替代煤电,这些动作在配额分配上的红利会更明显。
发电集团如果只看"十五五"前两年,可能觉得压力有限;放到2027年及以后看,配额总量缩减和有偿分配比例提升会同步到位,碳成本对煤电盈利的挤压会显形。
节奏判断:2025-2026年度是温和收紧(预分配下调已落地),2027年起有偿分配比例提升与总量缩减同步到位。决策层编制碳成本预算宜按"前低后高"安排,避免用前两年数据外推整个"十五五"的碳成本曲线。
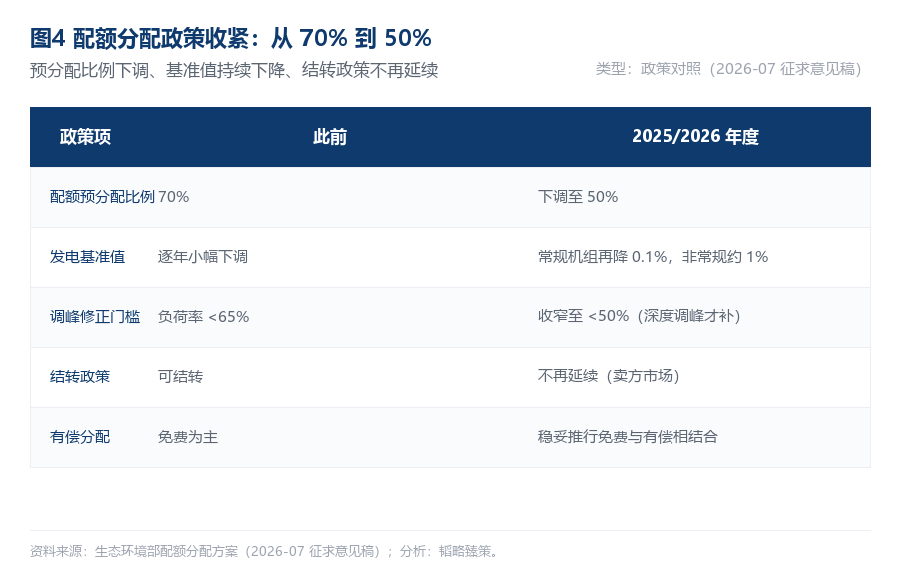
图4 配额分配政策收紧:从70%到50%(资料来源:生态环境部配额分配方案 2026-07 征求意见稿)
第一,把碳资产管理纳入经营调度。过去碳管理主要是环保部门的事,未来要把配额预测、CCER开发、绿电碳价值核算纳入经营调度系统,作为独立的资产类别经营。
第二,加快煤电机组的低碳改造。基准值逐年下调的趋势下,今天效率较高的机组,三五年后会变成平均机组甚至落后机组。提前开展宽负荷改造、灵活性改造、掺烧绿氢绿氨改造,是锁定相对优势的关键。
第三,把绿电交易与碳账户打通。同一份绿电既有电能量价值又有碳价值。发电集团如果能把绿电消费与碳减排量在内部核算上打通,可以在向石化化工等高耗能客户销售绿电时实现价值最大化。这条路每家集团都在起步,谁先跑通流程谁就拿到先发优势。
执行顺序建议:先打通绿电交易与碳账户(见效最快、直接产生现金流),同步推进机组低碳改造立项(周期最长、需最早启动),碳资产管理纳入经营调度作为组织保障贯穿全程。责任归属建议由计划经营部牵头,生产技改与营销条线协同。
判断:碳市场扩围至80%不是简单的覆盖范围扩大,是发电集团从"被动履约"转入"主动经营碳资产"的转折。机组结构、新能源比重、绿电交易能力,三者共同决定了集团在碳账本上的位置,这个差异会在未来三年逐步显化。
80%是一个分水岭。它让碳市场从"重点行业"变成"国民经济主要排放源",让碳价从"政策信号"变成"成本硬约束"。对发电集团来说,碳账本从此是一个独立科目。
碳账本经营先行的集团,将在"十五五"的电力版图上建立碳资产先发优势。这轮变化的本质,是把"排碳成本"从一个外部变量,变成企业内部经营决策的内生变量——这是比配额数字本身更深远的变化。
数据与来源说明:覆盖扩围(4行业→6行业、80%排放)引自生态环境部国新办发布会(2026-08-13);累计成交量9.3亿吨、成交额633亿元引自上海环境能源交易所(2026-07);碳价从48元到90-100元区间引自上海环境能源交易所及券商研报;配额收紧(70%→50%、基准下调)引自生态环境部《2025、2026年度配额总量和分配方案(征求意见稿)》(2026-07);《"十五五"碳达峰行动方案》(2026-07)引自国务院。分析框架为韬略臻策研究方法,基于公开信息独立研究。
